CSRD-Reporting vollständig automatisiert für Unternehmen
Die überarbeiteten ESRS sind bereits verabschiedet. Wir automatisieren Ihre doppelte Wesentlichkeitsanalyse und die Datenerfassung. Ohne Monate manueller Erfassung noch Tabellenkalkulationen.
Doppelte Wesentlichkeitsanalyse in Tagen, nicht in Monaten
E1-1Übergangsplan für den KlimaschutzLeias Vorschlag
S1-6Merkmale der BeschäftigtenLeias Vorschlag
E1-5Energieverbrauch und EnergiemixLeias Vorschlag
G1-1Unternehmenskultur und VerhaltenLeias Vorschlag
E3-4WasserverbrauchFehlende Daten
E1-1
Übergangsplan für den Klimaschutz
Leias Vorschlag
Transitionsplan 2025 verabschiedet, mit dem Ziel, die Scope-1- und Scope-2-Emissionen bis 2030 um 42 % zu senken.
Was der Standard verlangt
Den Übergangsplan für den Klimaschutz beschreiben: Ziele, Dekarbonisierungshebel und Vereinbarkeit mit 1,5 °C.
Das Dokument gibt an
„Der Vorstand hat im März 2025 den Transitionsplan verabschiedet, der eine Senkung der Scope-1- und Scope-2-Emissionen um 42 % bis 2030 gegenüber 2024 vorsieht.“
Im Dokument ansehen · Seite 34
Was fehlt
Geplante Investitionen (CapEx) für den Plan.
VerwerfenAntwort bearbeitenBestätigen und weiter
Bericht 2025.pdfSeite 34
Strategie und Transitionsplan
Alimentos Brisa misst seinen CO₂-Fußabdruck seit 2021 nach GHG Protocol, mit jährlicher externer Verifizierung.
Der Vorstand hat im März 2025 den Transitionsplan verabschiedet, der eine Senkung der Scope-1- und Scope-2-Emissionen um 42 % bis 2030 gegenüber 2024 vorsieht.
Die wichtigsten Hebel sind Solar-Eigenverbrauch, die Elektrifizierung der Lieferflotte und der Ersatz von Kältemitteln mit hohem GWP.
Antwort bestätigt und in „Zu berichtende Daten“ gespeichert
E1-6 THG-Bruttoemissionen der Kategorien Scope 1, 2 und 3 Überprüfung ausstehend
2027 beliefen sich die gesamten THG-Bruttoemissionen der Gruppe auf 4.118 t CO₂e, 15,8 % weniger als im Basisjahr. Scope 3 macht 58,8 % der Gesamtemissionen aus, mit eingekauften Waren und Dienstleistungen als größter Kategorie.
Scope 11.284,6 t CO₂eScope 2 (marktbasiert)412,9 t CO₂eScope 32.420,5 t CO₂eGesamt4.118,0 t CO₂e
Marta R.
DatenLeiaAIKommentareVersionen
OffenAlle
MR
Marta R.vor 5 Min.
@Jorge P. bitte prüfen, ob das Werk Valencia im Berichtsumfang enthalten ist
JP
Jorge P.vor 2 Min.
Ist enthalten. Kommt aus dem Projekt CO₂-Bilanz 2026, operative Kontrolle.
Antworten…Erledigen
Erledigt
In 30 Sekunden
Was sich mit den überarbeiteten ESRS ändert
Vier Daten, um das neue Szenario zu verstehen, und warum 2026 das Jahr der Vorbereitung ist.
3. Juli 2026
Die Europäische Kommission verabschiedet die überarbeiteten ESRS
Was das für Sie bedeutetDer Text steht fest. Sie können sich vorbereiten, ohne auf weitere Änderungen zu warten.
−61%
Weniger verpflichtende Datenpunkte im überarbeiteten Text
Was das für Sie bedeutetDer Bericht wird kürzer, aber es bleiben die Kennzahlen, die am schwersten zu messen sind.
1. Januar 2027
Beginn des ersten berichtspflichtigen Geschäftsjahres
Was das für Sie bedeutetDie Daten für 2027 werden ab dem ersten Tag erfasst. Nachträglich lassen sie sich nicht rekonstruieren.
2028
Erster Bericht mit den überarbeiteten ESRS
Was das für Sie bedeutetMit den Daten von 2027 und von Dritten geprüft (begrenzte Prüfsicherheit).
Die Kürzung
Die Falle des −61%: weniger Reporting, aber nicht weniger Vorbereitung
Die überarbeiteten ESRS streichen mehr als 60% der verpflichtenden Datenpunkte und mehr als 70% insgesamt. Aber die Kürzung zählt Kästchen, nicht Aufwand: gestrichen wurde das Narrative (günstig zu schreiben), geblieben ist das Metrische (aufwendig zu erfassen).
Was gestrichen wurde (günstig)
Narrative und beschreibende Angaben
Freiwillige Datenpunkte (mehr als 70% der Gesamtzahl)
Vollständige doppelte Wesentlichkeitsanalyse als Zugangstor
Verpflichtende begrenzte Prüfsicherheit ab dem ersten Bericht
Nachvollziehbarkeit jedes Datenpunkts bis zur Quelle und Evidenz
Der Bericht wird kürzer. Die Datenerfassung nicht. Die doppelte Wesentlichkeitsanalyse, die Nachvollziehbarkeit und die begrenzte Prüfsicherheit bleiben bestehen: was Sie an Seiten sparen, geben Sie weiterhin für die Datenarchitektur aus.
Zeitplan
Vom verabschiedeten Text zum ersten Bericht 2028
Die 18 Monate zwischen Rechtssicherheit und dem ersten berichtspflichtigen Datenpunkt. Und warum das Arbeitsfenster 2026 ist.
3. Juli 2026
Die Europäische Kommission verabschiedet den delegierten Rechtsakt mit den überarbeiteten ESRS.
Q3–Q4 2026
Prüfungszeitraum des Europäischen Parlaments und des Rates (2 Monate, verlängerbar um weitere 2). Sie sind hier.
Q4 2026
Voraussichtliche Veröffentlichung im Amtsblatt der EU, sofern keine Einwände. Die überarbeiteten ESRS treten in Kraft.
1. Januar 2027
Beginn des Geschäftsjahres 2027. Jeder Nachhaltigkeitsdatenpunkt dieses Jahres muss erfasst werden. Die Basislinie lässt sich nicht rückwirkend aufbauen.
2028
Veröffentlichung des ersten CSRD-Berichts mit den überarbeiteten ESRS, basierend auf Daten des Geschäftsjahres 2027.
Jeder Monat, in dem Sie die Vorbereitung verschieben, ist ein Monat mit Lücken im Reporting. Die Basislinie, die organisatorische Grenze, die Emissionsfaktoren und die Erfassungsprozesse müssen am 1. Januar 2027 einsatzbereit sein, wenn die Erfassung der berichtspflichtigen Daten beginnt.
Betrifft es Sie?
Betrifft Sie die CSRD? Finden Sie Ihren Fall
Vier Situationen nach Omnibus I. Finden Sie Ihre und sehen Sie, was Sie 2026 tun müssen.
Wave 1Dringlichkeit: Hoch
Sie berichten bereits CSRD
Trifft das auf Sie zu?
Große Unternehmen von öffentlichem Interesse mit mehr als 500 Mitarbeitern, die 2025 ihren ersten Bericht über Daten aus dem Geschäftsjahr 2024 veröffentlicht haben.
Verpflichtung?
Weiterhin verpflichtet. Die überarbeiteten ESRS gelten ab dem Geschäftsjahr 2027, mit der Möglichkeit der vorzeitigen Anwendung ab 2026.
Was tun in 2026?
Prozess an den überarbeiteten Text anpassen und entscheiden, ob Sie die vorzeitige Anwendung nutzen.
Nach OmnibusDringlichkeit: Höchste
Großes Unternehmen im Anwendungsbereich nach Omnibus
Trifft das auf Sie zu?
Unternehmen mit mehr als 1.000 Mitarbeitern und mehr als 450 Mio. € Umsatz gemäß den überarbeiteten Omnibus-I-Schwellenwerten. Erster verpflichtender CSRD-Bericht 2028 auf Basis der Daten von 2027.
Verpflichtung?
Ja, direkt. Erster Bericht 2028 auf Basis der Daten des Geschäftsjahres 2027.
Was tun in 2026?
Doppelte Wesentlichkeitsanalyse, Datenarchitektur und Lieferantenverträge im Jahr 2026 abschließen. Januar 2027 ist die Startlinie.
Freiwillig + ESRSDringlichkeit: Mittel
Sie berichten freiwillig und möchten einen Schritt voraus sein
Trifft das auf Sie zu?
Unternehmen unterhalb der Omnibus-I-Schwellenwerte für die verpflichtende CSRD, das aber mit CSRD-Kunden, Investoren und Banken arbeitet, die bereits ESG-Daten mit ESRS-Logik verlangen.
Verpflichtung?
Die Ausrichtung Ihres freiwilligen Nachhaltigkeitsberichts an den ESRS schafft Konsistenz gegenüber Kunden, stärkt Ihre Position bei Investoren und bringt Sie einen Schritt näher an den europäischen Standard.
Was tun in 2026?
Wir gestalten Ihren Bericht mit ESRS-Struktur und aktivieren VSME (ebenfalls am 3. Juli 2026 verabschiedet), um Fragebögen von Kunden und Banken mit einer gemeinsamen Sprache zu beantworten. Ein Aufwand, mehrere Rahmenwerke bedient.
LieferantDringlichkeit: Kommerziell
Lieferant eines großen CSRD-Unternehmens
Trifft das auf Sie zu?
Unternehmen unterhalb der Schwellenwerte, aber innerhalb der Wertschöpfungskette eines verpflichteten Unternehmens.
Verpflichtung?
Nicht direkt. Sie erhalten ESG-Fragebögen von Ihren verpflichteten Kunden für deren CSRD-Bericht.
Was tun in 2026?
In VSME berichten, um einmal zu antworten und die Antworten mit allen Ihren Kunden wiederzuverwenden.
Alle vier Fälle haben ein Arbeitsfenster im Jahr 2026. Der Unterschied liegt darin, wann Sie einsatzbereit sein müssen: Januar 2027, wenn Sie im Anwendungsbereich sind, oder bereits jetzt, wenn Sie Kundenfragebögen erhalten.
Was von Ihnen verlangt wird
Wer den CSRD-Bericht verlangt und wo es hakt
Unterschrieben wird der Bericht von einer Person, die Daten verlangen viele. Und fast immer hakt es an derselben Stelle: zu wissen, was gemessen ist, wer es gemessen hat und mit welchem Nachweis.
WerWas verlangt wirdWo es haktWie Dcycle es löst
Prüfer (begrenzte Prüfsicherheit)Nachvollziehbarkeit jedes Datenpunkts bis zu Quelle und Nachweis.Daten in E-Mails und Excel-Dateien, ohne Autor und Datum.Jeder Datenpunkt mit Nachweis, Verantwortlichem und wer ihn wann hochgeladen hat.
Geschäftsführung und PrüfungsausschussWissen, wie viel bis zum fertigen Bericht fehlt.Niemand weiß, welche Datenpunkte gemessen sind und welche nicht.„X% der CSRD abgeschlossen“: Status jedes Datenpunkts, live.
TochtergesellschaftenWissen, welche Daten sie bis wann liefern müssen.Jede Gesellschaft antwortet spät und in ihrem eigenen Format.Antworten der Tochtergesellschaften pro Datenpunkt, in derselben Tabelle.
Reporting-TeamDen Bericht über mehrere Abteilungen hinweg schreiben.Word-Versionen, die sich per E-Mail überschneiden.Gleichzeitiges Bearbeiten, Erwähnungen, Validierung pro Abschnitt und Versionen.
Kunden und BankenDaten mit ESRS- oder VSME-Logik, auch ohne Berichtspflicht.Jeder Fragebogen wird von Grund auf neu beantwortet.Eine einzige Datenbasis für CSRD und VSME.
Produkt
Vom Datenpunkt zum Bericht, auf derselben Plattform
CSRD 2027
Projekte CSRD 2027 Daten für den Bericht
Teilen
EU
CSRD 202750%Du hast 50% der CSRD abgeschlossenBasierend auf ESRS
Zur Doppelten Materialität
Daten für den BerichtAufgabenDateienVisualisierungBerichte
Allgemeine Datenpunkte38 von 52 beantwortet
Umwelt-Datenpunkte61 von 148 beantwortet
Soziale Datenpunkte44 von 96 beantwortet
Governance-Datenpunkte19 von 30 beantwortet
Nach ID oder Beschreibung suchenSie haben 162 von 326 Datenpunkten beantwortet
IDNameTypAntworten der TochtergesellschaftenDatenstatusErforderlich durch
E1-6THG-Bruttoemissionen der Kategorien Scope 1, 2 und 3Quantitativ4/5In BearbeitungESRS
E1-5Energieverbrauch und EnergiemixQuantitativ5/5GemessenESRSWesentlich
S1-6Merkmale der BeschäftigtenQuantitativ5/5GemessenESRS
S1-14Kennzahlen für Gesundheitsschutz und SicherheitQuantitativ2/5Nicht vorhandenESRS
G1-1Unternehmenskultur und Richtlinien für die UnternehmensführungNarrativ5/5GemessenESRSWesentlich
E1-6
THG-Bruttoemissionen der Kategorien Scope 1, 2 und 3
Details zum Datenpunkt
Im BerichtEinbezogen
DatenstatusIn Bearbeitung
VerantwortlicherMRMarta R.
Nachweise
Angehängte DateienTHG_Bericht_2026.pdf
Verknüpft mit dem Projekt CO₂-Bilanz 2026
Antwort
Scope 1: 1.284,6 t CO₂e · Scope 2 (marktbasiert): 412,9 t CO₂e · Scope 3: 2.420,5 t CO₂e. Berechnet im Projekt CO₂-Bilanz 2026 nach GHG Protocol.
Daten für den Bericht
Sie wissen jederzeit, wie viel noch fehlt
Jeder ESRS-Datenpunkt erscheint mit Typ, Status (nicht vorhanden, in Bearbeitung, gemessen), dem Grund, warum er erforderlich ist (ESRS oder Ihre Wesentlichkeit), und wie viele Tochtergesellschaften geantwortet haben. Beim Öffnen sehen Sie Nachweis, Verantwortlichen und die Antwort, die in den Bericht geht.
CSRD-Fortschritt pro Bereich: allgemein, Umwelt, Soziales und Governance
Angehängte Nachweise und mit anderen Projekten verknüpfte Daten, etwa Ihrer CO₂-Bilanz
Antworten der Tochtergesellschaften für die Konsolidierung der Gruppe
Projekte CSRD 2027 Daten für den Bericht
Antworten mit Leia entwerfen
QuelldokumenteLeia antwortet nur mit dem, was in diesen Dokumenten steht.
E1-1Übergangsplan für den KlimaschutzLeias Vorschlag
S1-6Merkmale der BeschäftigtenLeias Vorschlag
E1-5Energieverbrauch und EnergiemixLeias Vorschlag
G1-1Unternehmenskultur und VerhaltenLeias Vorschlag
E3-4WasserverbrauchFehlende Daten
E1-1
Übergangsplan für den Klimaschutz
Leias Vorschlag
Transitionsplan 2025 verabschiedet, mit dem Ziel, die Scope-1- und Scope-2-Emissionen bis 2030 um 42 % zu senken.
Was der Standard verlangt
Den Übergangsplan für den Klimaschutz beschreiben: Ziele, Dekarbonisierungshebel und Vereinbarkeit mit 1,5 °C.
Das Dokument gibt an
„Der Vorstand hat im März 2025 den Transitionsplan verabschiedet, der eine Senkung der Scope-1- und Scope-2-Emissionen um 42 % bis 2030 gegenüber 2024 vorsieht.“
Im Dokument ansehen · Seite 34
Was fehlt
Geplante Investitionen (CapEx) für den Plan.
VerwerfenAntwort bearbeitenBestätigen und weiter
Bericht 2025.pdfSeite 34
Strategie und Transitionsplan
Alimentos Brisa misst seinen CO₂-Fußabdruck seit 2021 nach GHG Protocol, mit jährlicher externer Verifizierung.
Der Vorstand hat im März 2025 den Transitionsplan verabschiedet, der eine Senkung der Scope-1- und Scope-2-Emissionen um 42 % bis 2030 gegenüber 2024 vorsieht.
Die wichtigsten Hebel sind Solar-Eigenverbrauch, die Elektrifizierung der Lieferflotte und der Ersatz von Kältemitteln mit hohem GWP.
Antwort bestätigt und in „Zu berichtende Daten“ gespeichert
Automatisches Ausfüllen mit Leia
Leia füllt die Datenpunkte aus Ihren Dokumenten aus
Sie laden Ihren Nachhaltigkeitsbericht, Ihren Jahresabschluss oder Ihre Richtlinien hoch, und Leia schlägt die Antwort für jeden Datenpunkt vor, mit der genauen Seite, aus der sie stammt. Zu jedem Vorschlag zeigt Leia, was der Standard verlangt und was in Ihren Dokumenten fehlt. Sie bestätigen, bearbeiten oder verwerfen, einzeln oder gesammelt, und nur Bestätigtes landet in den Daten für den Bericht.
Jede Antwort mit ihrem Zitat, im Originaldokument markiert
Was der Standard verlangt und was fehlt, vor dem Bestätigen
Einzeln oder gesammelt bestätigen, mit Verlauf jeder Analyse
Gemeinsamer Bericht
Der Bericht entsteht gemeinsam, ohne Versionschaos
Mehrere Personen bearbeiten denselben Bericht gleichzeitig. Sie kommentieren einen Absatz, erwähnen die Person mit dem Datenpunkt und schließen den Thread, wenn alles passt. Die Gliederung zeigt, welche Abschnitte validiert sind, und jede Version wird gespeichert.
Gleichzeitiges Bearbeiten und Erwähnungen in Kommentaren
Validierung Abschnitt für Abschnitt in der Dokumentgliederung
Leia, KPIs aus Ihren Daten und Versionen im selben Editor
E1-6 THG-Bruttoemissionen der Kategorien Scope 1, 2 und 3 Überprüfung ausstehend
2027 beliefen sich die gesamten THG-Bruttoemissionen der Gruppe auf 4.118 t CO₂e, 15,8 % weniger als im Basisjahr. Scope 3 macht 58,8 % der Gesamtemissionen aus, mit eingekauften Waren und Dienstleistungen als größter Kategorie.
Scope 11.284,6 t CO₂eScope 2 (marktbasiert)412,9 t CO₂eScope 32.420,5 t CO₂eGesamt4.118,0 t CO₂e
Marta R.
DatenLeiaAIKommentareVersionen
OffenAlle
MR
Marta R.vor 5 Min.
@Jorge P. bitte prüfen, ob das Werk Valencia im Berichtsumfang enthalten ist
JP
Jorge P.vor 2 Min.
Ist enthalten. Kommt aus dem Projekt CO₂-Bilanz 2026, operative Kontrolle.
Antworten…Erledigen
Erledigt
Mehr als Reporting
Ein Datenpunkt. Unbegrenzt nutzbar. Dieselbe Rechnung speist Ihren Bericht, beantwortet Ihren Kunden, zeigt, wo Sie zu viel zahlen, und dient allem, was noch kommt.
Wir sind weder Beratung noch Prüfer: wir sind die Plattform, die Ihre Daten zentralisiert und für die begrenzte Prüfsicherheit vorbereitet. Und ein Spezialist, der Ihrem Projekt gewidmet ist.
1
Geführte doppelte Wesentlichkeitsanalyse
Wir identifizieren Ihre wesentlichen Themen, sowohl aus Impact- als auch aus finanzieller Perspektive, mit dem ESRS-Rahmenwerk. Sie erhalten die dokumentierte Analyse, bereit zur Verteidigung vor dem Prüfer.
Wir verbinden Ihr ERP, HR, Einkauf und Ihre Anlagen in einer einzigen Datenbasis. Die KI erfasst jeden Datenpunkt, verknüpft ihn mit seinem Nachweis und weist Sie auf Lücken hin.
ErgebnisVerbundene Quellen, jeder Datenpunkt mit Nachweis
3
Zuordnung zu den vereinfachten ESRS
Jeder Datenpunkt ist mit seiner ESRS-Anforderung, seiner Quelle und seiner Methodik verknüpft. Ein vollständiger Nachweis, der bereit für die begrenzte Prüfsicherheit ist, ohne dass in letzter Minute etwas rekonstruiert werden muss.
ErgebnisJeder Datenpunkt mit seiner ESRS-Anforderung verknüpft
4
CSRD und VSME mit einer einzigen Datenbasis
Dieselben Informationen versorgen alle Ihre Berichte. Sie erfassen einmal und verwenden sie für CSRD oder VSME wieder. Oder um Kunden, Banken und Investoren zu antworten, auch wenn Sie nicht mehr verpflichtet sind.
ErgebnisCSRD- und VSME-Berichte aus derselben Datenbasis
Offizieller Dcycle-Leitfaden
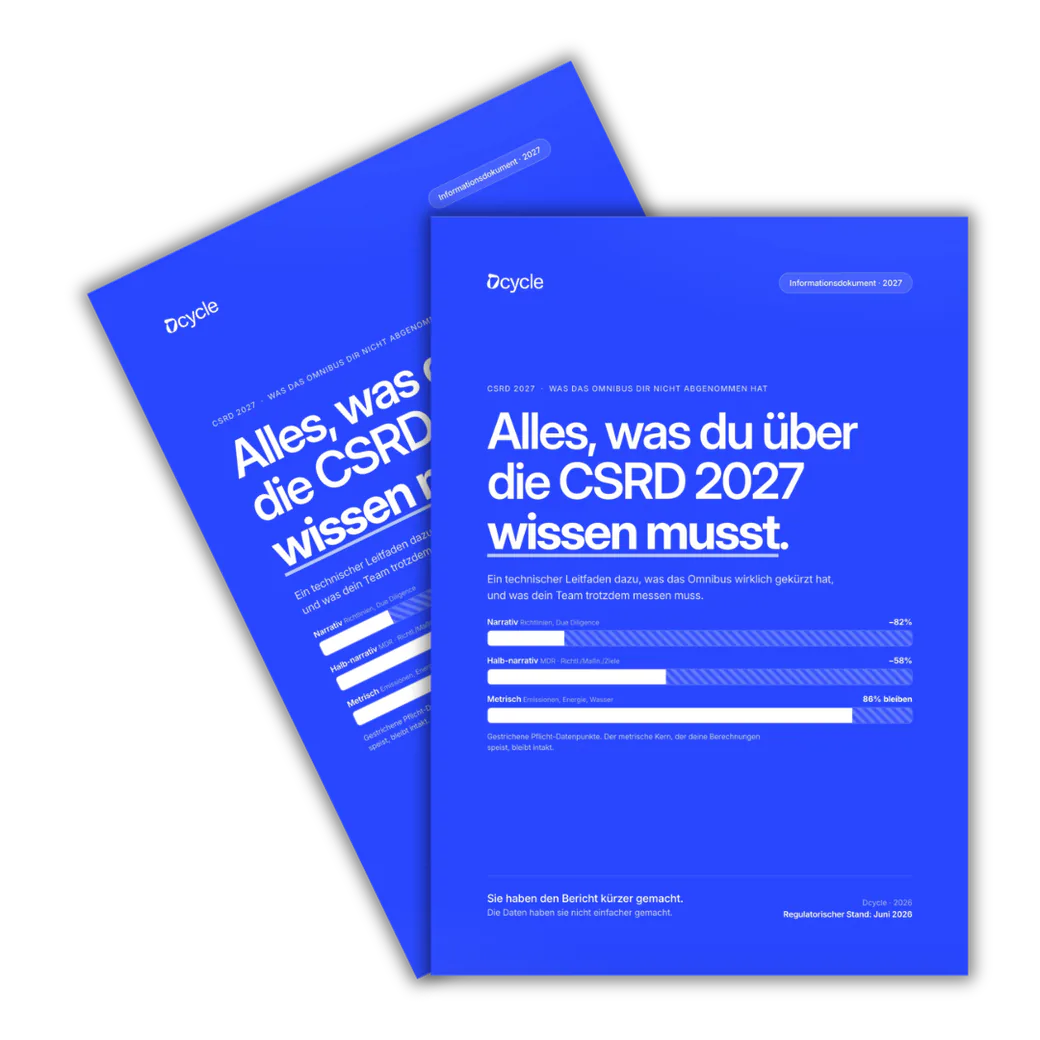
CSRD-Leitfaden 2027 herunterladen
Alles, was Ihr Unternehmen wissen muss, um die CSRD nach Omnibus I umzusetzen: überarbeitete Schwellenwerte, doppelte Wesentlichkeitsanalyse Schritt für Schritt, aktualisierte ESRS und wie Sie das Reporting bis zum 1. Januar 2027 einsatzbereit haben.
Die CSRD (Corporate Sustainability Reporting Directive) ist die EU-Richtlinie, die große Unternehmen und börsennotierte KMU verpflichtet, Nachhaltigkeitsinformationen nach den ESRS-Standards zu berichten. Dcycle automatisiert den gesamten Prozess der Datenerfassung, Analyse und Berichterstellung.
Wie unterstützt Dcycle bei der Doppelten Wesentlichkeitsanalyse?
Dcycle bietet einen geführten Workflow für die Doppelte Wesentlichkeitsanalyse. Er begleitet Ihr Team durch Stakeholder-Einbindung, Auswirkungs- und Finanzbewertung sowie Schwellenwertanalyse, um zu bestimmen, welche ESRS-Themen für Ihr Unternehmen wesentlich sind.
Kann Dcycle CSRD-Berichte im XBRL-Format erstellen?
Ja. Dcycle exportiert Ihren vollständigen CSRD-Bericht im ESEF-konformen XBRL-Format, bereit für die regulatorische Einreichung. Zusätzlich werden PDF-Versionen für Ihren Vorstand und vollständige Nachweispakete für Prüfer generiert.
Sprechen Sie mit unserem Team
Wir zeigen Ihnen, wo Ihre CSRD heute steht
In 30 Minuten prüfen wir Ihren Fall: welche Datenpunkte Sie betreffen, welche Sie schon haben und wie der Bericht mit Ihrem Team und Ihren Tochtergesellschaften fertig wird.
Persönlicher Spezialist
Unverbindlich
Daten in Europa (DSGVO)
Wir verwenden Cookies, um deine Erfahrung zu verbessern und die Nutzung unserer Website zu analysieren. Cookie-Richtlinie